
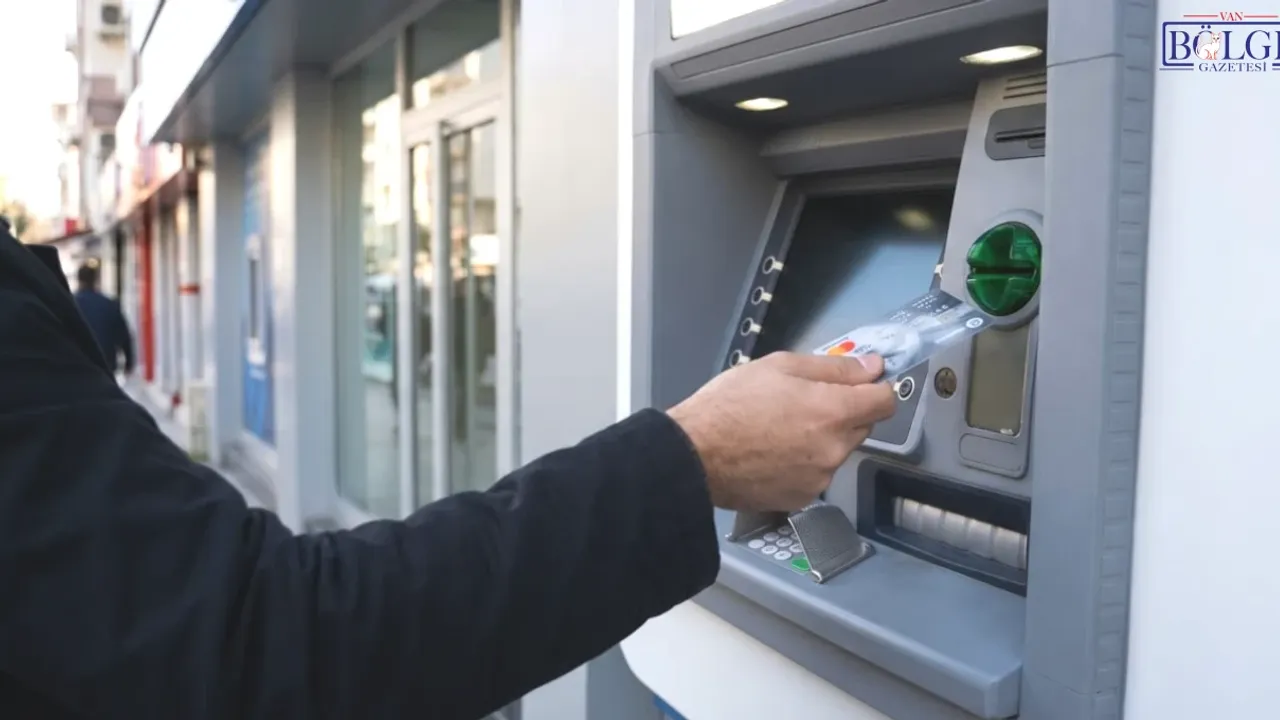
Türkiye genelinde milyonlarca vatandaşın günlük hayatında sıklıkla kullandığı bankamatik işlemleri hakkında yargı dünyasından son derece kritik kararlar gelmeye devam ediyor. Bankamatik cihazları önünde yaşanan anlık bir dikkatsizlik veya teknik aksaklıklar, vatandaşlar için ciddi hukuki ve finansal sorumlulukları beraberinde getiriyor. Cihaz haznelerinde unutulan paralar, makinenin alıkoyduğu kartlar veya kötü niyetli kişilerce yerleştirilen kopyalama düzenekleri sebebiyle yaşanan anlaşmazlıklar mahkemelerin gündemini meşgul etmeyi sürdürüyor.
Gelişen teknolojiyle birlikte finansal operasyonların dijitalleşmesi, hukuki uyuşmazlıkların boyutunu da farklı bir noktaya taşıdı. Banka müşterilerinin günlük finansal ihtiyaçlarını karşılarken sergiledikleri davranışlar, muhtemel bir mağduriyet durumunda yargı organları tarafından detaylıca inceleniyor. Yargı kararlarının odak noktasında ise tarafların göstermesi gereken özen yükümlülüğü yer alıyor. Bankamatiklerin sunduğu kolaylıkların yanında getirdiği hukuki riskler, tüketicilerin işlemler sırasında çok daha temkinli hareket etmesini zorunlu kılıyor.
Cihazda Bırakılan Parayı Almak Suç Teşkil Ediyor
Yargıtay Ceza Dairesinin emsal niteliğindeki yerleşik kararlarına göre başkasına ait bir parayı bankamatik haznesinde görerek almak veya unutulmuş kart üzerinden işlem yapmak ağır yaptırımlar getiriyor. Yüksek mahkeme, hazne içerisinde unutulan meblağları hiçbir şekilde sahipsiz mal kategorisinde değerlendirmiyor. Söz konusu nakdin mülkiyetinin asıl sahibinde kalmaya devam ettiği ve cihazı işleten kurumun da bu değerleri muhafaza etme görevi bulunduğu açıkça vurgulanıyor. Cihaz başında karşılaşılan sahipsiz görünen nakit parayı muhafaza altına almak yerine kendi zilyetliğine geçiren kişiler hakkında ciddi adli süreçler başlatılıyor.
Bu kapsamda başkasına ait parayı alan veya açık kalan ekrandan faydalanarak transfer gerçekleştiren bireyler hakkında Türk Ceza Kanunu hükümleri uygulanıyor. Mahkemeler bu eylemleri hırsızlık veya banka ile kredi kartlarının kötüye kullanılması suçu kapsamında ele alarak cezalandırma yoluna gidiyor. Yargılama süreçlerinde vatandaşların sıklıkla dile getirdiği sahipsiz para buldum şeklindeki savunmalar hakimler tarafından geçerli bir gerekçe olarak kabul görmüyor. Dolayısıyla bankamatik başında başkasına ait bir varlıkla karşılaşıldığında kesinlikle müdahale edilmemesi ve durumun derhal ilgili kuruma bildirilmesi gerekiyor.
Zamanında Yapılmayan Bildirimler Müşteriyi Sorumlu Kılıyor
Yargıtay Hukuk Genel Kurulu tarafından verilen kararlarda, tüketicilerin ihmalkar davranışları da meydana gelen zararın paylaşımında belirleyici bir unsur olarak görülüyor. Bankamatik cihazında kartını unutan ya da kartı makine tarafından alıkonulan kişilerin vakit kaybetmeksizin iletişime geçmesi bekleniyor. Kartın unutulması ile yetkisiz kişilerce hesaptan para çekilmesi arasında geçen sürenin makul boyutları aşması durumunda hesap sahibi ağır kusurlu sayılabiliyor.
Gecikmeli şekilde yapılan bildirimler sebebiyle mağdur olan müşteriler, uğradıkları finansal kayıpların tamamını bankacılık kurumundan tahsil etme hakkını kaybedebiliyor. Günlük koşturmaca içerisinde kartın kaybolmasını önemsemeyip bildirimi ertelemek, hesaptaki birikimlerin riske girmesine yol açıyor. Bu nedenle kartın cihazda kalması veya kaybolması durumunda hemen aksiyon alınması, olası maddi kayıpların önüne geçilmesi açısından büyük önem taşıyor.
Sistem Arızaları Ve Kopyalama Vakalarında Bankalar Sorumlu Tutuluyor
Yargıtay 11. Hukuk Dairesi tarafından alınan kararlarda ise bankacılık kuruluşlarına son derece katı bir objektif özen yükümlülüğü getiriliyor. Paranın mekanik aksaklıklar sebebiyle haznede sıkışması, sistemsel yazılım hataları ya da cihazlara dışarıdan müdahaleyle yerleştirilen kopyalama aparatları bankaların sorumluluğunda bulunuyor. Güven kurumu olarak faaliyet gösteren finans kuruluşları, bu tür teknik güvenlik zafiyetlerinden doğan zararları tazmin etmekle mükellef kılınıyor.
Müşterinin kastı veya ağır bir kusuru ispatlanamadığı müddetçe, kopyalama veya sistem arızası kaynaklı bütün kayıplar ilgili kurum tarafından eksiksiz karşılanıyor. Güvenli bir işlem ortamı sunmak zorunda olan kuruluşlar, cihazların fiziksel ve dijital güvenliğini kesintisiz sağlamakla yükümlü tutuluyor. Bu durum, tüketici haklarının korunması adına yargı sisteminin sunduğu en önemli güvencelerden biri olarak öne çıkıyor.
Kameralar Ve Dijital Kayıtlar Delil Olarak İnceleniyor
Bankamatik uyuşmazlıklarında yaşanan olayların detaylarını tam olarak ortaya çıkarabilmek amacıyla dijital veri tabanları kapsamlı biçimde taranıyor. İşlemin gerçekleştiği tam saat, paranın mekanizma tarafından içeri çekilip çekilmediği ve o esnada cihaz önünde bulunan kişilerin kimliği titizlikle inceleniyor. Güvenlik kamerası görüntüleri ile elektronik log kayıtları, yargılama aşamasında kusur oranlarının tespit edilmesinde birincil delil işlevi görüyor.
Mekanik arızalar sebebiyle kartın alıkonulması ise çoğunlukla bir güvenlik protokolü olarak devreye giriyor. Şifrenin 3 kez hatalı girilmesi, işlem bittiğinde kartın süresi içinde alınmaması, sistemde kayıp veya çalıntı ihbarının bulunması kartın alıkonma nedenleri arasında yer alıyor. Ayrıca son kullanma tarihi biten kartlar, elektrik kesintileri veya kötü niyetli kişilerin yerleştirdiği yabancı aparatlar da kartın haznede kalmasına sebebiyet veriyor. Mağduriyet yaşamamak adına cihazların tuş takımı kontrol edilmeli, şifre girilirken el ile kapatılmalı ve olası aksiliklerde zaman kaybetmeden müşteri hizmetleri aranarak kart kullanıma kapatılmalıdır.